

ON Dijital - Finans & Yatırım
tarafından Burgan Bank A.Ş.
4,2
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,2
- Fiyat
- Free
- İndir
- 1.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
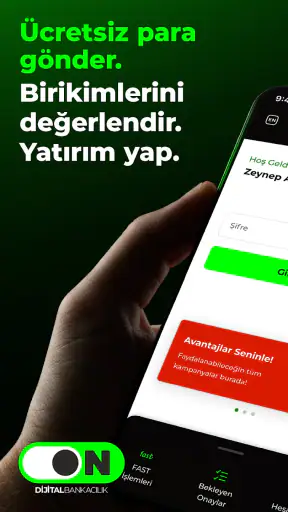
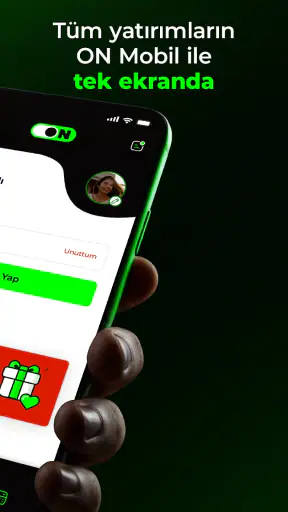
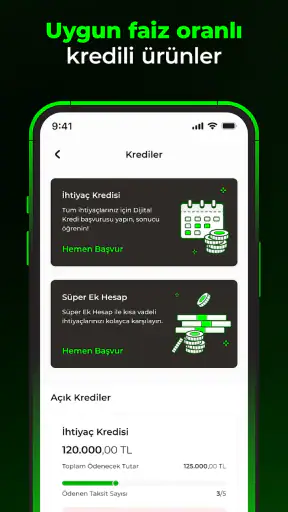
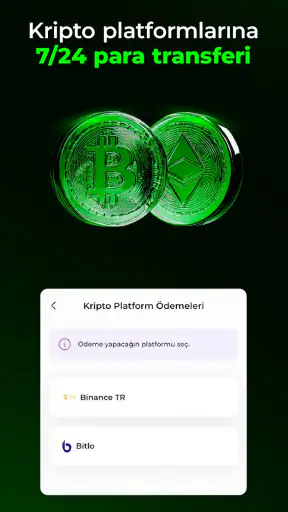
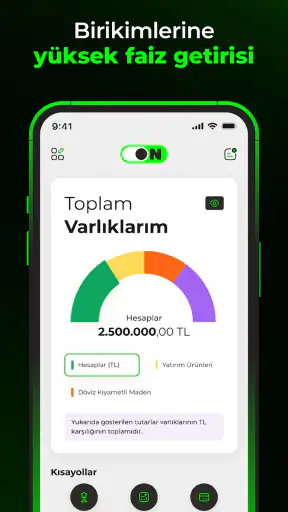
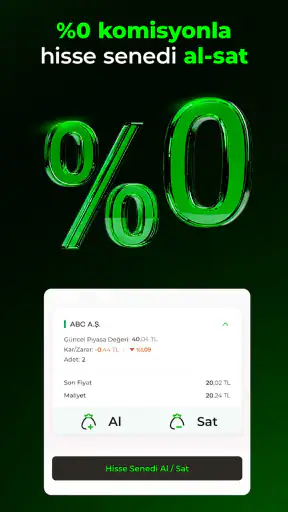
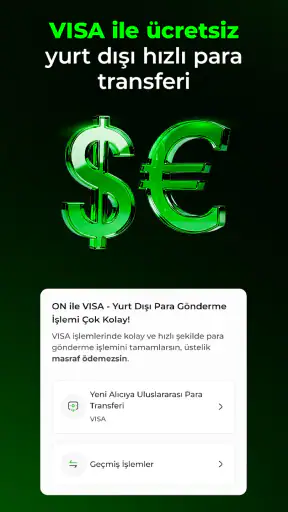
 Analiz eden: Getfullapps
Para yönetiminde benim için en önemli ölçüt, farklı işlemler arasında geçiş yaparken uygulamanın akışı bozup bozmadığıdır. ON Dijital, Burgan Bank A.Ş. tarafından geliştirilen, günlük bankacılık ihtiyaçlarını tek mobil deneyimde toplamayı amaçlayan bir finans uygulaması. Ödeme, para transferi, FAST, kredi, yatırım ve döviz işlemlerini aynı çatı altında sunması, onu yalnızca hesap bakiyesi kontrol edilen bir araç olmaktan çıkarıyor. Benim incelememde öne çıkan asıl nokta ise FAST ve para transferi tarafı oldu: para göndermek için ayrı bir uygulamaya geçmeden, bankacılık işlemlerini aynı akış içinde tamamlayabilmek.
Uygulama ücretsiz indiriliyor ve PEGI 3 yaş derecelendirmesine sahip. Finans kategorisinde yer alan ON Dijital, 1 milyondan fazla kuruluma ulaşmış ve ortalama 4,2 puanla yaklaşık 10 bin değerlendirme toplamış. Bu tablo, uygulamanın yalnızca dar bir kullanıcı grubuna hitap etmediğini gösteriyor; yine de yüksek kullanım sayısı, herkes için en iyi bankacılık seçeneği olduğu anlamına gelmiyor. Benim görüşüm, özellikle hızlı transferi sık kullanan ve temel para hareketlerini tek yerden yönetmek isteyen kişiler için daha anlamlı olduğu yönünde.
FAST ve para transferi deneyimi neden önemli?
ON Dijital’in doğrulanmış özellikleri içinde FAST, günlük kullanım açısından en somut faydayı sağlayan seçeneklerden biri. FAST’in etkisi, yalnızca “para gönderme” düğmesinin bulunması değil; ödeme, hesap kontrolü ve transfer kararının aynı mobil ortamda verilebilmesi. Bir arkadaşınıza ortak yemek masrafını göndermek, başka bankadaki hesabınıza para aktarmak ya da acil bir ödemeyi bekletmemek istediğinizde, uygulamadan çıkıp farklı bir kanal aramanız gerekmiyor.
Ben bu tür işlemlerde sadeliği hızdan daha önemli buluyorum. Transfer ekranı ne kadar hızlı açılırsa açılsın, alıcı bilgisini kontrol etmek veya işlem türünü anlamak zor olduğunda hata riski artıyor. ON Dijital’i değerlendirirken dikkat ettiğim nokta, FAST’in uygulamanın geri kalanından kopuk bir özellik gibi durmamasıydı. Para transferi, ödeme ve hesap hareketleri aynı finansal kullanım alışkanlığının parçaları olarak düşünülmüş. Bu da uygulamayı yalnızca tek seferlik gönderim yapanlardan çok, para akışını düzenli takip edenler için daha kullanışlı hale getiriyor.
Burada önemli bir ayrım var: FAST, transferin pratik olmasını sağlar; fakat kullanıcıyı yanlış alıcı, yanlış tutar veya yanlış hesap seçimi gibi hatalardan otomatik olarak koruyan bir karar mekanizması değildir. Benim tavsiyem, onaylamadan önce alıcı bilgilerini ve tutarı mutlaka ikinci kez kontrol etmeniz. Mobil bankacılıkta en iyi arayüz bile dikkatsizliği tamamen telafi edemez.
Günlük kullanımda işlem akışı
Uygulamayı kullanırken ilk beklentim, bakiyeyi gördükten sonra ne yapacağımı kolayca anlayabilmekti. ON Dijital’in kapsamı burada avantaj sağlıyor; çünkü para transferi ihtiyacı doğduğunda aynı uygulama içinde ödeme, FAST veya başka bir finansal işlem seçeneğine yönelmek mümkün. Bu, özellikle birden fazla bankacılık uygulaması kullanan kişilerde küçük ama sürekli bir zaman kazancı yaratabilir.
Örneğin ay sonunda ev arkadaşınızla kira ve faturaları paylaşırken önce hesabınızdaki kullanılabilir tutarı kontrol edersiniz. Ardından FAST ile ilgili kişiye gönderim yapar, sonrasında işlem hareketini aynı uygulama içinden izlersiniz. Bu senaryoda değer yaratan şey tek bir özelliğin çok karmaşık olması değil; kontrol, gönderim ve takip adımlarının birbirinden kopmamasıdır. Benim için ON Dijital’in en güçlü kullanım alanı tam olarak bu tür kısa, tekrarlanan işlemler.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Transferi sık yapan kullanıcılar için bir başka pratik nokta, uygulamanın yalnızca para gönderme aracı olarak değil, genel finans merkezi olarak konumlanması. Aynı kullanıcı kredi seçeneğini, döviz işlemlerini veya yatırım bölümünü de değerlendirebilir. Ancak bu genişlik iki taraflı bir özellik. Bir yandan farklı ihtiyaçlar için yeni uygulamalar kurma zorunluluğunu azaltıyor; diğer yandan yalnızca basit transfer isteyen bir kullanıcı için menüler fazla kapsamlı görünebilir.
Ödeme ve transferi ayırmak neden işe yarıyor?
Günlük hayatta ödeme ile para transferi birbirine karıştırılabiliyor. Bir mağazada yapılan ödeme, kişiye gönderilen tutar ve kendi hesaplarınız arasındaki aktarım aynı şey değil. ON Dijital’in ödeme ve transfer seçeneklerini birlikte sunması kullanışlı; fakat işlem türünü seçerken acele etmemek gerekiyor. Ben uygulamayı kullanacak kişilere, her işlemden önce “Bu para bir kişiye mi gidiyor, bir hizmet için mi ödeniyor, yoksa kendi hesabıma mı aktarılıyor?” sorusunu sormalarını öneririm.
Bu küçük alışkanlık, yanlış işlem kanalının seçilmesini önlemeye yardımcı olur. Özellikle acil bir transfer sırasında kullanıcılar ekrandaki ilk uygun seçeneğe dokunabiliyor. ON Dijital’in geniş işlev seti, doğru seçildiğinde avantaj; dikkatsiz kullanıldığında ise karar yükü oluşturabiliyor. Bu nedenle uygulamanın asıl verimliliği, menü sayısından çok kullanıcının kendi para hareketlerini ne kadar düzenli takip ettiğine bağlı.
Gerçek hayatta en iyi kullanım senaryosu
Benim gözümde ON Dijital için en iyi senaryo, maaş veya düzenli gelirini mobil bankacılıktan yöneten, arkadaşlarına ve ailesine sık sık para gönderen, aynı zamanda döviz ya da yatırım seçeneklerini zaman zaman kontrol etmek isteyen kullanıcı profili. Bu kişi için uygulamanın değeri, her işlemde yeni bir platforma geçmek yerine temel finans işlerini tek yerde tutabilmek.
Bir hafta içi akşamını düşünelim: Önce hesabınızdaki parayı kontrol ediyorsunuz, ardından bir yakına FAST gönderiyorsunuz. Daha sonra yaklaşan bir ödeme için bakiyeyi yeniden gözden geçiriyor, elinizde kalan tutarı değerlendirmek için yatırım veya döviz bölümüne bakıyorsunuz. Bu işlemlerin her biri farklı karar gerektirse de başlangıç noktası aynı uygulama oluyor. Benim deneyimimde bu tür bütünleşik yapı, özellikle mobil bankacılığı düzenli kullanan kişilerde zihinsel yükü azaltıyor.
Burada dikkat edilmesi gereken konu, yatırım ve döviz seçeneklerinin bulunmasının kullanıcıyı işlem yapmaya zorlamaması. Bir uygulamada bu alanların yer alması, her kullanıcının yatırım yapması gerektiği anlamına gelmez. Ben ON Dijital’i bu bölümler için kullanacak kişilere, önce amaçlarını belirlemelerini öneririm: kısa vadeli nakit ihtiyacı mı var, düzenli birikim mi yapmak istiyorlar, yoksa yalnızca piyasayı mı takip ediyorlar? Amaç net değilse, tek uygulamada çok sayıda seçenek bulunması karar vermeyi kolaylaştırmak yerine zorlaştırabilir.
Uygulamanın ücretsiz olması, denemek isteyenler için giriş engelini düşürüyor. Fakat ücretsiz indirme, finansal işlemlerin her koşulda maliyetsiz olduğu şeklinde yorumlanmamalı. Kullanıcıların her işlem öncesinde uygulama içindeki güncel koşulları ve ilgili ücret bilgilerini kontrol etmesi gerekir. Ben finans uygulamalarında bu kontrolü alışkanlık haline getirmenin, uygulamanın kendisi kadar önemli olduğunu düşünüyorum.
Kimler için özellikle mantıklı?
ON Dijital, bankacılık işlemlerini telefondan halletmeyi seven ve para transferini günlük rutininin parçası olarak gören kişiler için güçlü bir aday. Aile içinde düzenli para gönderenler, farklı hesaplar arasında hareket yapanlar veya ödeme ve transfer işlemlerini tek uygulamada toplamak isteyenler uygulamanın kapsamından fayda görebilir. FAST özelliği de acil veya zaman hassasiyeti olan gönderimlerde pratiklik sağlayabilir.
Finansal işlemlerini tek bir bankanın uygulamasında yapmak isteyen kullanıcılar da burada avantaj bulabilir. Ödeme, kredi, yatırım ve döviz seçeneklerinin aynı üründe bulunması, uygulama değiştirme ihtiyacını azaltıyor. Benim açımdan bu, özellikle telefonunda çok sayıda finans uygulaması bulunan kişiler için dikkate değer bir artı. Daha az uygulama kullanmak, yalnızca depolama alanı kazanmak değil; hangi işlemin nerede yapıldığını hatırlama yükünü de azaltmak demek.
Buna karşılık yalnızca çok basit bir hesap kontrolü arayan kişiler için ON Dijital’in kapsamı gereğinden geniş gelebilir. Bir kullanıcı sadece bakiyesini görmek ve ara sıra para göndermek istiyorsa, kredi, yatırım ve döviz bölümleri ilk bakışta fazladan seçenek gibi durabilir. Ben bu profildeki kişilere uygulamayı kullanmadan önce ana ekranda ihtiyaç duydukları işlemlerin ne kadar kolay bulunduğunu değerlendirmelerini öneririm.
Sınırlamalar ve dikkat edilmesi gereken noktalar
ON Dijital’in en belirgin takası, kapsam ile sadelik arasındaki denge. Çok sayıda finansal işlemi bir araya getirmek kullanışlı olabilir; ancak uygulamayı ilk kez açan kişi için hangi özelliğin ne zaman kullanılacağı hemen netleşmeyebilir. Benim önerim, uygulamayı ilk kurduğunuzda bütün bölümleri aynı anda denemek yerine önce para transferi ve ödeme akışını öğrenmeniz. Daha sonra kredi, yatırım veya döviz seçeneklerini kendi ihtiyacınıza göre incelemek daha kontrollü bir başlangıç sağlar.
İkinci dikkat noktası, hızlı transferin kullanıcı sorumluluğunu ortadan kaldırmaması. FAST gibi zaman açısından pratik bir seçenek kullanırken alıcı bilgisi, tutar ve işlem açıklaması üzerinde acele edilmemeli. Yanlış gönderimlerde hız avantajı, hatanın daha hızlı gerçekleşmesi anlamına da gelebilir. Bu nedenle ben onay ekranını yalnızca formalite olarak görmüyorum; işlemin son kontrol noktası olarak kullanıyorum.
Üçüncü konu, uygulamanın finansal kapsamının karar verme sürecini etkileyebilmesi. Aynı yerde kredi, döviz ve yatırım seçeneklerini görmek, bazı kullanıcıları ihtiyaçları dışında işlem yapmaya teşvik edebilir. ON Dijital’i değerlendirirken uygulamanın sunduğu seçenek sayısından çok, bu seçenekleri kendi bütçenizle uyumlu kullanıp kullanamayacağınıza bakmanız gerekir. Benim için iyi bir finans uygulaması, yalnızca çok işlem sunan değil, kullanıcının ne yaptığını anlayarak ilerlemesine izin veren uygulamadır.
Alternatiflerle karşılaştırıldığında ON Dijital’in avantajı, geleneksel banka şubesi veya farklı finans uygulamaları arasında gidip gelmeden mobil merkez oluşturması. Şube kullanmayı seven biri için yüz yüze destek hâlâ daha rahat olabilir. Yalnızca para gönderme amacı taşıyan özel ödeme uygulamaları ise belirli bir işlemde daha sade hissettirebilir. Buna karşılık bu alternatifler, ON Dijital’de bir arada bulunan kredi, yatırım ve döviz gibi alanları aynı kapsamda sunmayabilir. Hangi seçeneğin daha iyi olduğu, sadelik mi yoksa kapsam mı istediğinize bağlı.
Telefon ve işletim sistemi açısından
Uygulamanın minimum işletim sistemi gereksinimi Android 7.1. Bu, çok eski olmayan Android telefonlarda erişilebilir olmasını sağlıyor; ancak cihazı uzun süredir güncellenmeyen kullanıcıların kurulumdan önce işletim sistemi uyumluluğunu kontrol etmesi yine de mantıklı. Finans uygulamalarında yalnızca kurulumun mümkün olması yeterli değil; telefonun güvenlik güncellemeleri ve ekran kullanım rahatlığı da önem taşıyor.
Ben bankacılık uygulamalarında ortak veya herkese açık cihaz kullanımını önermiyorum. ON Dijital’i kendi telefonunuzda, ekran kilidi ve güncel cihaz güvenliğiyle kullanmak daha doğru bir yaklaşım. Bu, uygulamanın belirli bir özelliği değil, para transferi ve yatırım işlemlerinde genel kullanıcı sorumluluğu. Özellikle hızlı işlem yaparken güvenlik adımlarını atlamamak, birkaç saniye kazanma isteğinden daha önemli.
Güncel sürüm ve kullanım beklentisi
ON Dijital’in mevcut sürümü 4.17.0. Ben bir finans uygulamasında sürüm bilgisini yalnızca teknik bir ayrıntı olarak görmüyorum; güncel sürüm kullanmak, uygulamanın desteklediği işlevlere ve güvenlik yaklaşımına erişebilmek açısından önemli. Kurulumdan sonra uygulamanın güncel kalmasına izin vermek, özellikle para transferi gibi hassas işlemlerde iyi bir alışkanlık.
Uygulamanın 2021 sonbaharında yayımlanmış olması, artık yeni bir ürün olmaktan çıkıp kullanım geçmişi oluşmuş bir uygulama haline geldiğini düşündürüyor. Yaklaşık 5,4 bin yazılı inceleme ve 1 milyondan fazla kurulum da kullanıcı tabanının belirli bir ölçeğe ulaştığını gösteriyor. Ben bu rakamları, uygulamanın mutlaka kusursuz olduğu şeklinde değil, deneme ve değerlendirme için yeterince görünür bir kullanıcı deneyimi oluştuğu şeklinde yorumluyorum.
Ortalama 4,2 puan da dengeli bir tablo sunuyor. Bu puan, uygulamanın kullanıcılar tarafından genel olarak olumlu karşılandığını düşündürürken herkesin aynı deneyimi yaşamadığını da hatırlatıyor. Finans uygulamalarında memnuniyet; telefon modeli, internet bağlantısı, işlem alışkanlığı ve kullanıcının beklediği sadelik düzeyi gibi etkenlere göre değişebilir. Ben bu nedenle mağaza puanını kararın tek ölçütü olarak değil, kendi kullanım senaryonuzla birlikte değerlendirilmesi gereken bir işaret olarak görüyorum.
Son kararım: Hızlı transferi merkezine alanlara uygun
ON Dijital’i değerlendirirken beni en çok ikna eden taraf, FAST ve para transferini ödeme, hesap yönetimi, kredi, yatırım ve döviz işlemlerinden ayrı bir ada gibi bırakmaması oldu. Günlük para hareketleri için tek bir mobil merkez arayan kullanıcı, farklı ihtiyaçlarını aynı uygulama içinde toparlayabiliyor. Bu yapı, özellikle düzenli olarak para gönderen ve hesabındaki hareketleri yakından takip eden kişilerde gerçek bir pratiklik sağlayabilir.
Benim için uygulamanın güçlü yanı, kapsamının geniş olması; zayıf yanı ise bu genişliğin bazı kullanıcılar için karar yükü oluşturabilmesi. Sadece en sade transfer ekranını isteyenler daha dar kapsamlı bir alternatifte kendini daha rahat hissedebilir. Buna karşılık bankacılık işlerini tek yerde toplamak isteyen, FAST’i sık kullanan ve zaman zaman yatırım ya da döviz işlemlerini de değerlendiren biriyseniz ON Dijital daha mantıklı bir seçim haline geliyor.
Sonuç olarak uygulamayı, hızlı transferi yalnız bırakmayıp günlük finans yönetiminin merkezine yerleştiren ücretsiz bir seçenek olarak görüyorum. İndirmeden önce beklentinizi netleştirin: yalnızca bakiye ve basit transfer istiyorsanız sade bir arayüz arayın; farklı finans işlemlerini tek uygulamada yönetmek istiyorsanız ON Dijital’in kapsamı size daha çok uyacaktır. Benim tavsiyem, ilk gün bütün özellikleri kurcalamak yerine önce FAST ve ödeme akışını öğrenmeniz, ardından gerçekten kullandığınız alanları adım adım eklemeniz.
Artıları
- Farklı yatırım ürünlerini tek uygulamada takip etme imkânı sunuyor.
- Portföy performansını grafiklerle izlemek karar vermeyi kolaylaştırıyor.
- Bildirimler önemli hesap ve piyasa hareketlerinden haberdar ediyor.
- Mobil kullanım için sade ve anlaşılır bir arayüz hazırlanmış.
- İşlem geçmişi ve hesap hareketlerine hızlıca ulaşılabiliyor.
Eksileri
- Bazı yatırım işlemleri için ek doğrulama adımları gerekebiliyor.
- Piyasa verilerinde zaman zaman gecikme yaşanabilir.
- Yeni yatırımcılar için finansal terimler yeterince açıklanmayabilir.
- Uygulamanın bazı özellikleri hesap türüne göre değişiklik gösterebilir.
- Yoğun dönemlerde giriş veya işlem ekranları yavaşlayabilir.
ON Dijital - Finans & Yatırım hakkında sıkça sorulan sorular
ON Dijital - Finans & Yatırım nedir ve hangi hizmetleri sunar?
ON Dijital, finansal işlemleri mobil cihaz üzerinden yönetmeye yardımcı olan dijital bankacılık ve yatırım uygulamasıdır. Uygulama üzerinden hesap ve kart işlemleri, para transferleri, ödeme işlemleri, birikim seçenekleri ve uygun ürünlerde yatırım takibi yapılabilir. Sunulan özellikler kullanıcı profiline, güncel kampanyalara ve bankanın belirlediği koşullara göre değişebileceği için indirmeden önce resmi açıklamaları kontrol etmek önemlidir.
ON Dijital uygulamasını kullanmak için müşteri olmak veya hesap açmak gerekir mi?
Uygulamanın bazı bölümleri yalnızca ON müşterileri tarafından kullanılabilirken, müşteri olma ve hesap açma süreçleri uygulama içinden başlatılabilir. Kimlik doğrulama sırasında geçerli bir kimlik belgesi, cep telefonu numarası ve kişisel bilgiler istenebilir. Başvuru onayı otomatik olmayabilir; güvenlik kontrolleri ve bankanın güncel uygunluk şartları tamamlandıktan sonra hesap erişimi sağlanır.
ON Dijital üzerinden yatırım işlemleri yapılabilir mi ve riskleri nelerdir?
Uygulama, desteklenen yatırım ürünlerini görüntüleme, fiyat takibi ve bazı ürünlerde alım-satım talimatı verme imkânı sunabilir. Ancak yatırım işlemleri kazanç garantisi taşımaz; piyasa koşulları nedeniyle ana para kaybı dahil çeşitli riskler bulunur. İşlem yapmadan önce ürünün risk seviyesi, ücretleri, vade koşulları ve yatırım danışmanlığı kapsamı dikkatlice incelenmelidir.
ON Dijital güvenli mi, kişisel ve finansal bilgiler nasıl korunuyor?
ON Dijital’de giriş ve işlem onayı için şifre, biyometrik doğrulama, tek kullanımlık kod veya benzeri güvenlik adımları kullanılabilir. Yine de kullanıcı güvenliği büyük ölçüde cihaz ve hesap kullanımına bağlıdır. Uygulama yalnızca resmi mağazalardan indirilmeli, giriş bilgileri paylaşılmamalı, şüpheli bağlantılara tıklanmamalı ve telefon kaybolduğunda bankayla hemen iletişime geçilmelidir.
ON Dijital’i kullanmak ücretli mi; işlem ve yatırım masrafları var mı?
Uygulamanın indirilmesi ücretsiz olabilir, ancak uygulama üzerinden gerçekleştirilen bankacılık veya yatırım işlemlerinde ücret, komisyon, vergi ya da ürün bazlı masraf uygulanabilir. Bu tutarlar işlem türüne, kullanılan ürüne ve güncel tarife koşullarına göre değişir. İşlemi onaylamadan önce ücret ekranını, sözleşmeleri ve bankanın resmi ücretlendirme sayfasını kontrol etmek olası sürprizleri önlemeye yardımcı olur.

ON Dijital - Finans & Yatırım
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan destek@on.com.tr üzerinden iletişime geçin, https://www.on.com.tr adresini ziyaret edin veya https://www.on.com.tr/gizlilik-politikasi sayfasını inceleyin.










